給与明細の保管期間はいつまで?法律上の保存義務と正しい管理・対処法を徹底解説
給与明細は毎月当たり前のように受け取るものの、いざ「いつまで保管すべきか」と問われると、正確な期間や理由に迷ってしまう人は少なくありません。税務調査や自身の確定申告、万が一の退職・転職時のトラブルに備える上で、給与明細の適切な管理は社会人にとって非常に重要な実務知識です。
本記事では、所得税法や労働基準法といった法的根拠に基づいた正しい保存期間をはじめ、近年急増している電子給与明細のデータ管理における注意点、万が一紛失してしまった場合の具体的な対処法まで、2026年現在の最新実務に沿ってわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:所得税法の観点からは確定申告や税務調査に備えて原則5年間の保管が必要となるケースが多い。
- 要点2:労働基準法上、企業には賃金台帳を3年間(当面の間は5年間)保存する義務が課されている。
- 要点3:紛失した場合でも再発行は可能だが、電子データや紙での日頃からの自己管理がトラブル防止の近道となる。
給与明細の保管期間はいつまで?法律上の基本ルールを整理する
給与明細の保管期間を考える際、まず押さえておかなければならないのが、日本国内の税法や労働関連法規における規定です。「給与明細 保管期間 法律」や「給与明細 いつまで」といった疑問を持つ人が最初に確認すべきは、自身の立場(会社員かフリーランスか)や、税務上の手続きとの兼ね合いです。
一般的に、会社員として年末調整を受けている場合であれば、給与明細の自己保管に関する法律上の強制力はそれほど厳しくありません。しかし、後述する確定申告の修正や、残業代未払いなどの労務トラブルの証拠として、一定期間手元に残しておくことが強く推奨されています。法律が定める具体的な保存期間と、個人の実務上の必要期間には違いがある点を正しく理解しておくことが大切です。

所得税法と労働基準法が規定する保存期間の違い
給与明細や関連書類の保存期間を定めている代表的な法律として、所得税法と労働基準法が挙げられます。それぞれの法律における対象や期間の考え方には明確な違いがあります。
所得税法(確定申告を行う場合)では、医療費控除や寄付金控除、副業による雑所得などに関連して、確定申告に関する書類やその基礎となる明細データを原則として5年間保存することが求められます。税務調査が入った際、申告内容の正当性を証明するための根拠資料として役立ちます。
一方、労働基準法において企業側に義務付けられているのは「賃金台帳」などの法定帳簿の保存です。労働基準法第109条により、使用者は賃金の計算に関する重要な書類を3年間(当分の間は5年間)保存しなければならないとされています。ただし、これはあくまで「会社側の保存義務」であり、労働者個人の手元にある給与明細の保管を直接義務付けるものではありません。しかし、会社から交付された給与明細は、賃金台帳の内容と突合するための最も身近な一次証拠となります。
【比較表】立場・目的別の給与明細の推奨保管期間
読者の状況や目的に応じて、給与明細をいつまで手元に残すべきかの目安は異なります。以下の比較表を参考に、自身の保管方針を確認してください。
| 保管の目的・対象者 | 推奨される保管期間 | 主な理由・法的根拠 |
|---|---|---|
| 会社員(年末調整のみ) | 1年〜2年(直近分) | 次年度の源泉徴収票との照合、大きな税制変更への備え |
| 確定申告を行う給与所得者 | 5年間 | 所得税法の申告内容確認および税務調査への備え |
| 副業・フリーランス | 5年〜7年間 | 所得税法および消費税法に基づく帳簿・関係書類の保存義務 |
| 労務トラブル・未払い賃金請求 | 3年〜5年間 | 労働基準法における賃金請求権の消滅時効への対応 |
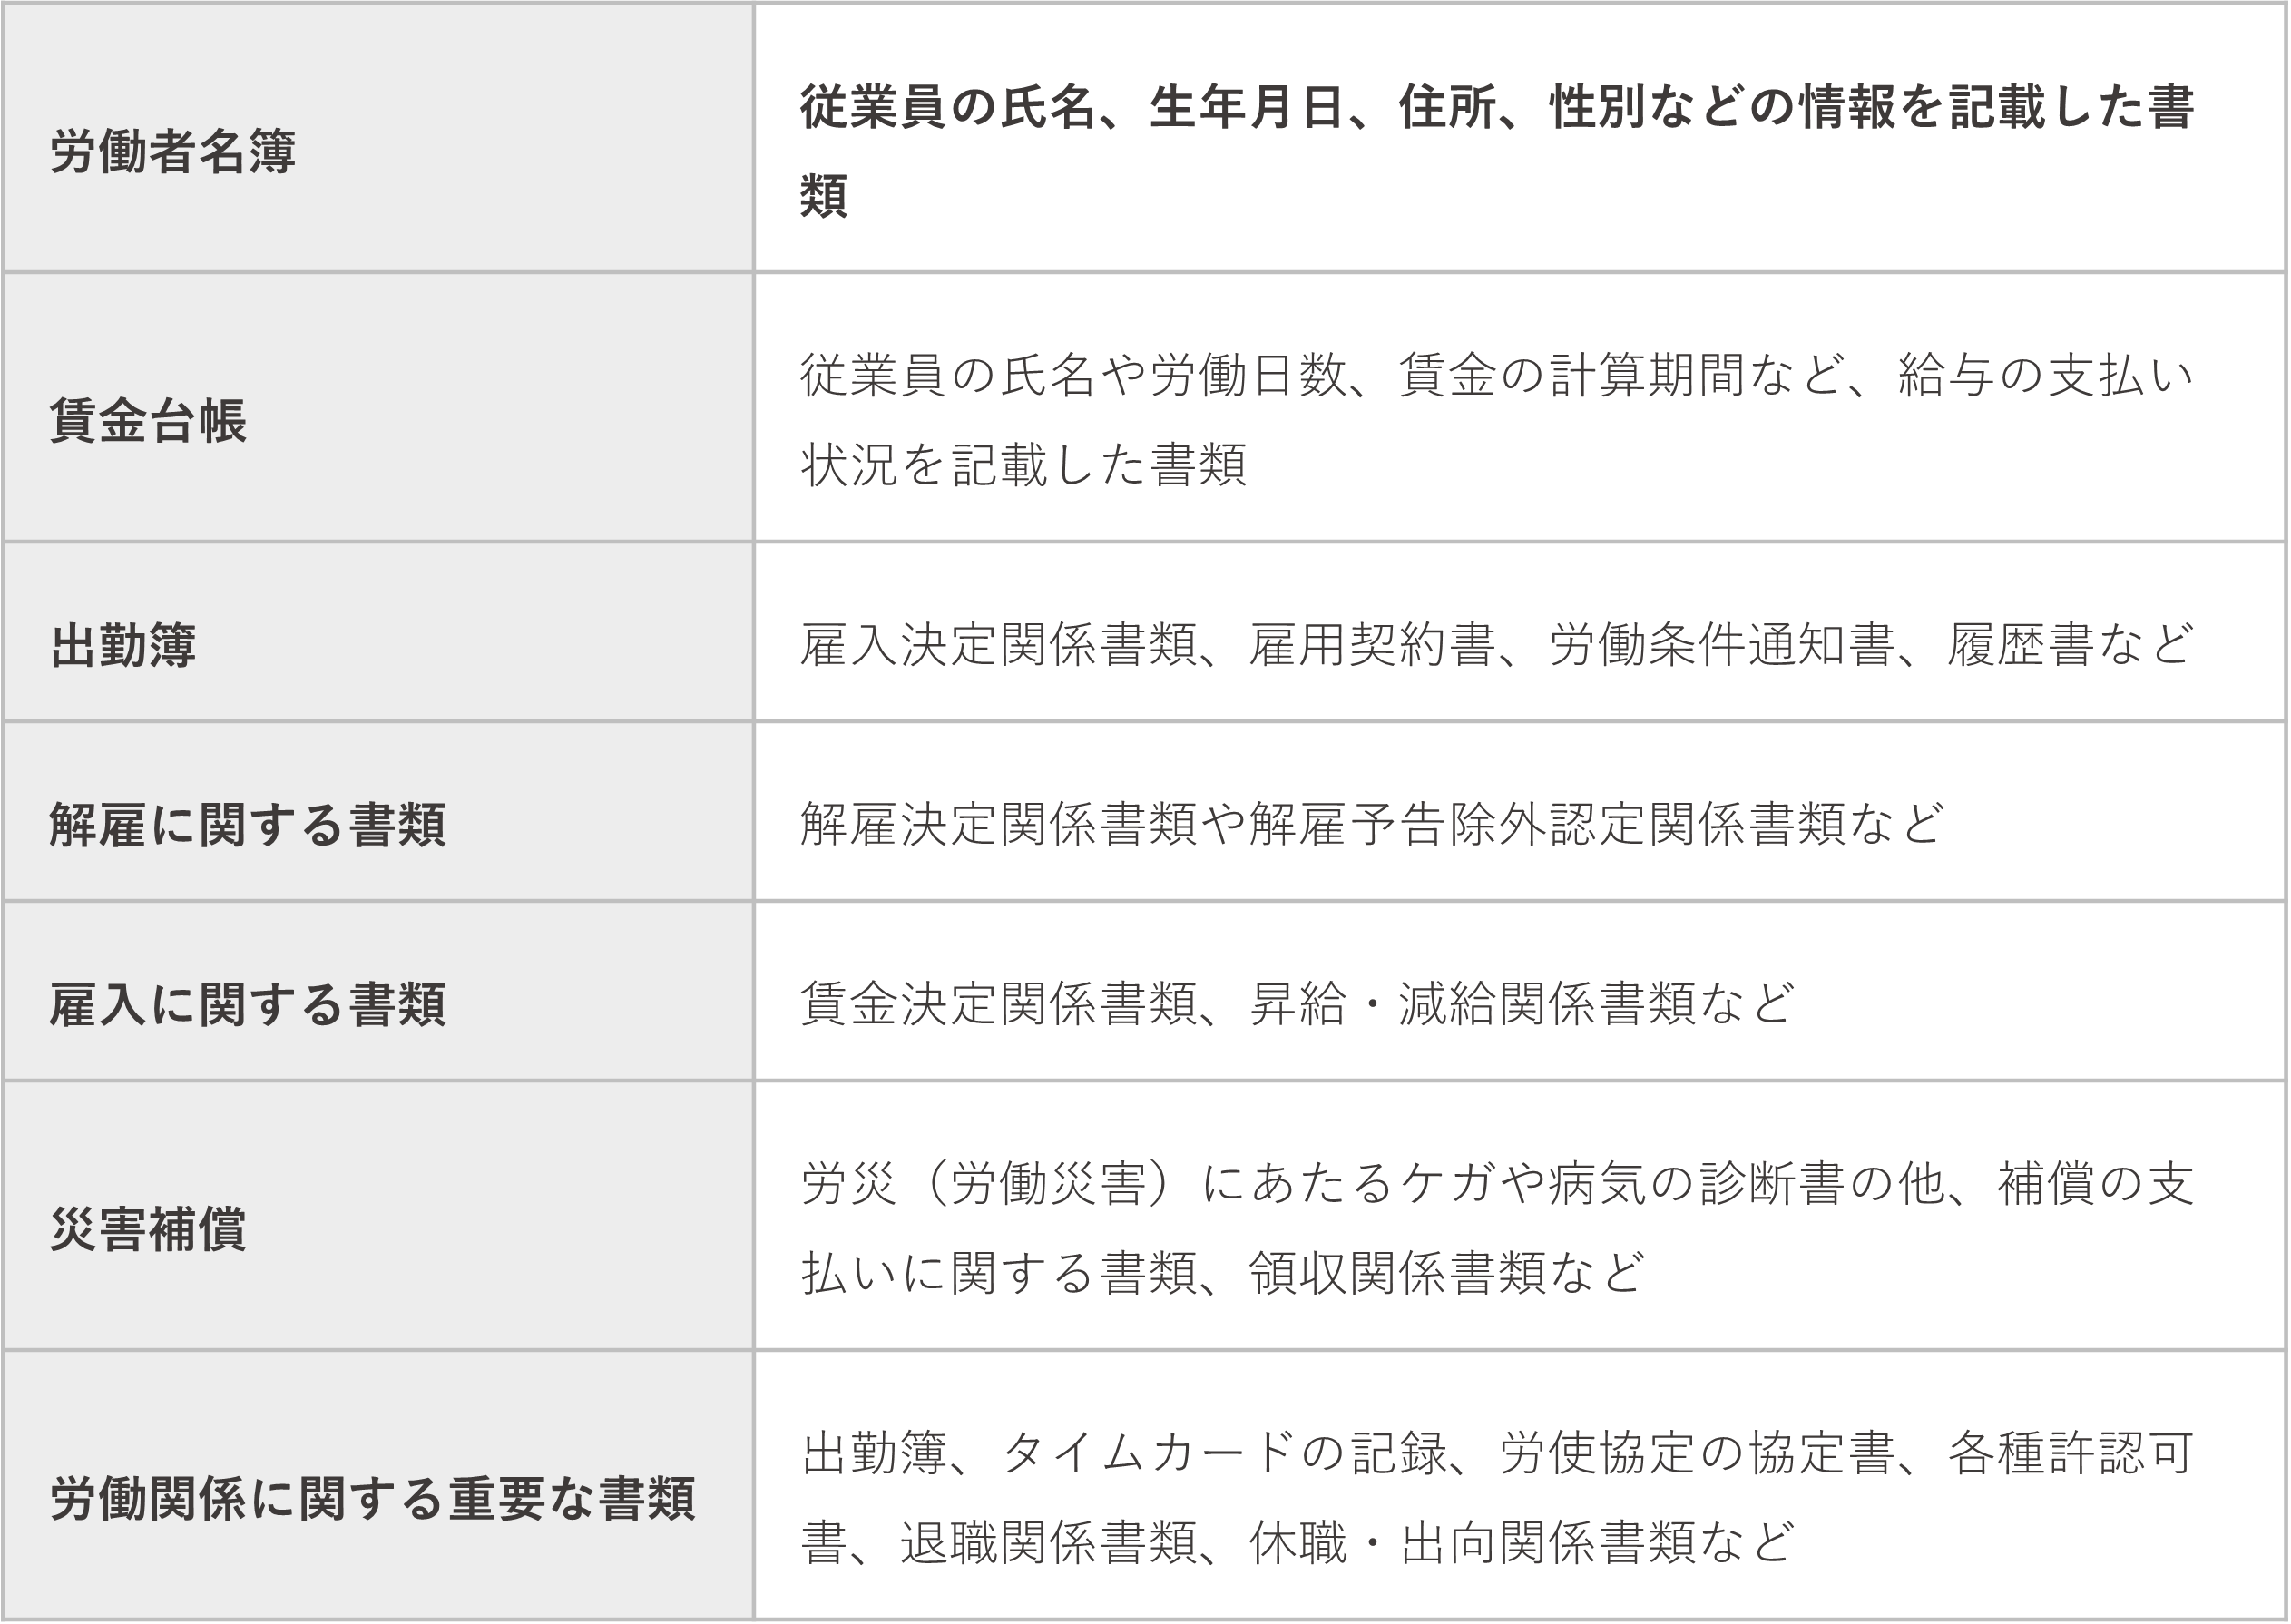
年末調整・確定申告・退職後における給与明細の役割と必要性
給与明細は、単なる毎月の給与額の確認用紙ではありません。ライフステージの節目や税務手続きにおいて重要な役割を果たします。
まず「年末調整 必要書類」として、勤務先から配布される各種申告書を正しく記入するためには、直近の給与や社会保険料の数字を参照するケースがあります。また、「確定申告 給与明細」の文脈では、会社員が副業収入の申告を行う際や、医療費控除の計算で年間所得を確認する際に不可欠となります。
さらに見落としがちなのが「退職後 給与明細」の重要性です。退職時には、最後の給与や退職金の計算に誤りがないか、離職票の賃金基礎日数が正しいかを確認するため、過去数年分の給与明細が強力な盾となります。「フリーランス 給与明細 保管」においても、過去の取引先との報酬トラブルを防ぐための重要な税務・経理資料となります。
電子給与明細の管理方法と押さえておべき注意点
近年、コスト削減やDX推進の一環として、ペーパーレス化された「電子給与明細 保存」を導入する企業が急増しています。クラウド上の専用システムからPDFやWeb画面で閲覧するスタイルが一般的ですが、これに伴う新たなリスクや注意点が存在します。
最大の注意点は、退職や転職によって会社のシステムアカウントが削除された場合、過去の給与明細にアクセスできなくなるという点です。退職が内定した段階、あるいは毎月の発行タイミングで、自身のPCや外部ストレージへ確実にデータをダウンロードしてローカル保存しておくことが不可欠です。「給与明細 保管方法」としては、クラウドストレージとローカル環境の双方にバックアップを取り、パスワードを設定して安全に管理することが求められます。

万が一給与明細を捨ててしまった・紛失した際の対処法と再発行
「給与明細 捨ててしまった」「必要なときにどこにあるか分からない」というトラブルは決して珍しくありません。過去の明細を紛失した場合の現実的な対処法について解説します。
まず、「給与明細 再発行」は可能かどうかという点ですが、法律上、企業に給与明細の再発行義務が一律に課されているわけではありません。しかし、会社の総務部や人事労務担当者に事情を説明し、社内の賃金台帳データから証明書の発行や再発行に応じてもらえるケースがほとんどです。依頼する際は、なぜその明細が必要なのか(確定申告、住宅ローンの審査、未払い賃金の確認など)を明確に伝えるとスムーズです。
もし企業側の対応が難しい場合でも、銀行口座の給与振込履歴や、年に一度交付される「源泉徴収票」で年間総支給額や税額を補完できる場合があります。ただし、月ごとの細かい手当や控除の内訳を確認する必要がある場合は、早めに会社へ相談するのが最善の策です。
【給与明細保管期間】に関するよくある質問(FAQ)
Q1:給与明細をすべて処分してしまったのですが、確定申告に影響はありますか?
A1:確定申告の際には、給与所得の場合は原則として「源泉徴収票」があれば申告自体は可能です。ただし、経費の計算や各種控除の証明で不明点が生じた場合、給与明細があると裏付けになります。源泉徴収票を大切に保管していれば致命的な問題にはなりにくいですが、今後は電子データなどで保管する習慣をつけることをおすすめします。
Q2:退職した会社の電子給与明細は、退職後も見ることができますか?
A2:多くのクラウド給与システムでは、退職と同時にアカウントや閲覧権限が停止・削除されます。そのため、退職日が決まった時点、あるいは在職中のうちに、必要な分の給与明細PDFを必ずご自身の個人用端末へダウンロードして保存しておく必要があります。
Q3:給与明細は何年分をファイリングして残しておくのがベストですか?
A3:実務上および万が一のトラブル対策を考慮すると、直近5年分をファイリングまたはデジタル保存しておくのが最も安全かつ確実です。所得税法の保存期間や労働基準法の時効(3年〜5年)をカバーできるため、税務調査や労務上の不一致が発生した際もスムーズに対応できます。
まとめ:適切な管理体制で税務・労務トラブルを未然に防ぐ
給与明細の保管期間について、法律上の会社義務と個人の実務上の必要性を紐解いてきました。所得税法や労働基準法の観点を踏まえると、個人においても最低3年から5年を目安に保管しておくことが、自身の権利を守る上で極めて有効です。
紙の明細であれば専用ファイルに整理し、電子データであれば定期的なダウンロードと安全なバックアップを徹底することで、いざという時のリスクを確実に回避できます。日頃からのこまめな管理を心がけ、自身の資産と労働の証をしっかりと守りましょう。 (出典: 給与 明細 保管 期間(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
