横浜幸銀信用組合は大丈夫?安全性や財務状況・評判の真相を徹底解説
2026年現在、金融機関の経営環境が変化する中で、地方銀行や信用組合の安全性や経営実態に対する関心が高まっています。特に「横浜幸銀信用組合」について、「本当に大切なお金を預けて大丈夫なのか」「財務状況や噂の真相はどうなっているのか」と不安や疑問を感じている方も少なくありません。本記事では、横浜幸銀信用組合の安全性、預金者保護の仕組み、世間の評判や財務実態について、客観的な視点からわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:横浜幸銀信用組合の安全性や経営状況に対する疑問の背景と、預金者保護制度の仕組みを客観的に解説します。
- 要点2:信用組合と一般的な銀行(都市銀行・地方銀行)の違いや、金利・定期預金の特徴を詳しく整理します。
- 要点3:ネット上の噂や評判の実態、そして預金者が今後判断を下すための明確な基準を提示します。
横浜幸銀信用組合とは?信用組合の仕組みと銀行との違い
横浜幸銀信用組合は、地域社会や特定のコミュニティを基盤とする協同組織の金融機関です。一般的な都市銀行や地方銀行が株式会社として広く一般の顧客を対象に営業を行っているのに対し、信用組合は「会員」の相互扶助を目的として設立されています。そのため、利用できる対象者や地域に一定の制限があるのが最大の特徴です。
銀行と信用組合の大きな違いは、組織の目的と利益の還元方法にあります。銀行が株主への配当を重視する営利企業である一方、信用組合は会員である地域住民や中小企業、同業者のための非営利的な協同組織です。横浜幸銀信用組合においても、地域に根差したきめ細やかな金融サービスの提供を掲げていますが、その特殊性ゆえに一般の銀行とは異なるイメージを持たれることもあります。
「大丈夫?」と検索される理由と噂の真相
インターネット上で「横浜幸銀信用組合 大丈夫」と検索される背景には、金融機関の経営破綻ニュースや、ネット掲示板・SNSにおける断片的な噂が影響しています。特に、過去に一部の同業種や系統の金融機関で経営再編や統合があった際、その情報が混同されて不安が広がるケースが見受けられます。
また、信用組合という業態そのものに対する認知度の低さや、「預金が消えてしまうのではないか」といった漠然とした恐怖感が、ネガティブなキーワードでの検索を生む要因となっています。しかし、インターネット上の噂や憶測の多くは公式な財務データに基づかない主観的な書き込みである場合が多く、客観的な実態とは切り分けて考える必要があります。
横浜幸銀信用組合の安全性と預金者保護の仕組み
金融機関の安全性を評価する上で最も重要なのが、預金者が保護される仕組みがどのように機能しているかという点です。横浜幸銀信用組合も、日本の国内銀行や信用金庫・信用組合と同様に「預金保険制度(ペイオフ)」の対象となっています。
預金保険制度により、万が一金融機関が経営破綻した場合でも、一般預金等(当座預金や普通預金など)については、1金融機関につき預金者1人あたり「元本1,000万円までとその利息」が国によって保護されます。この制度がある限り、保護上限額内の預金であれば、破綻時にも資金が失われることはありません。

財務状況・金利・定期預金の実際を徹底比較
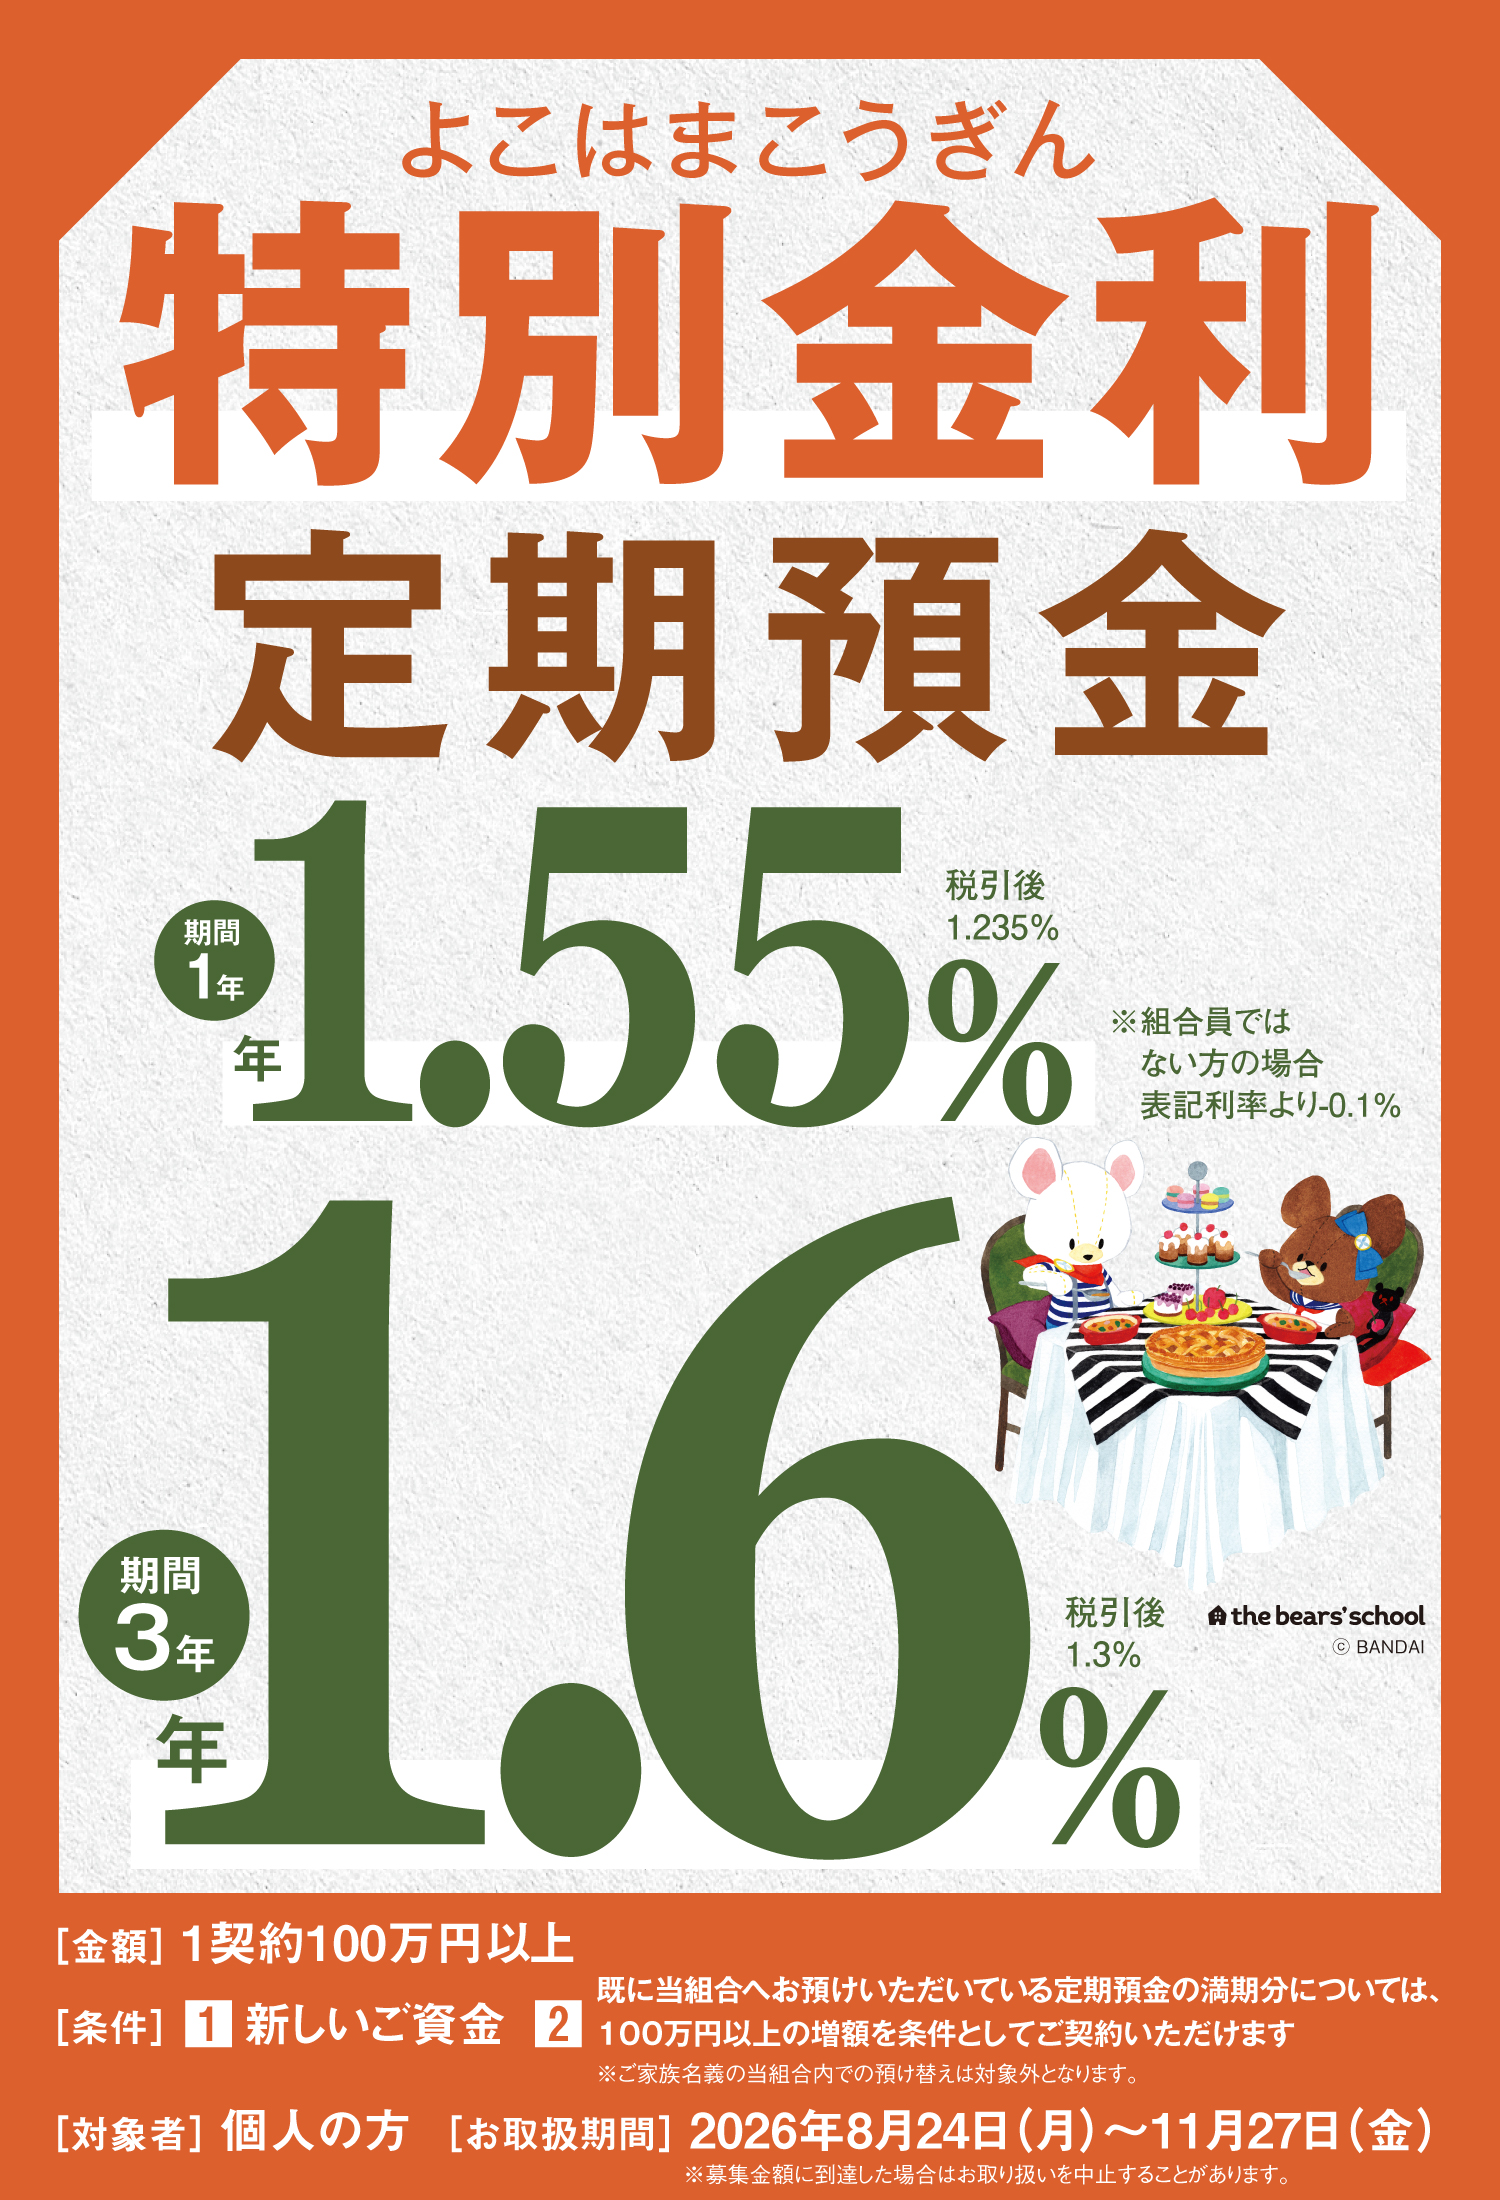
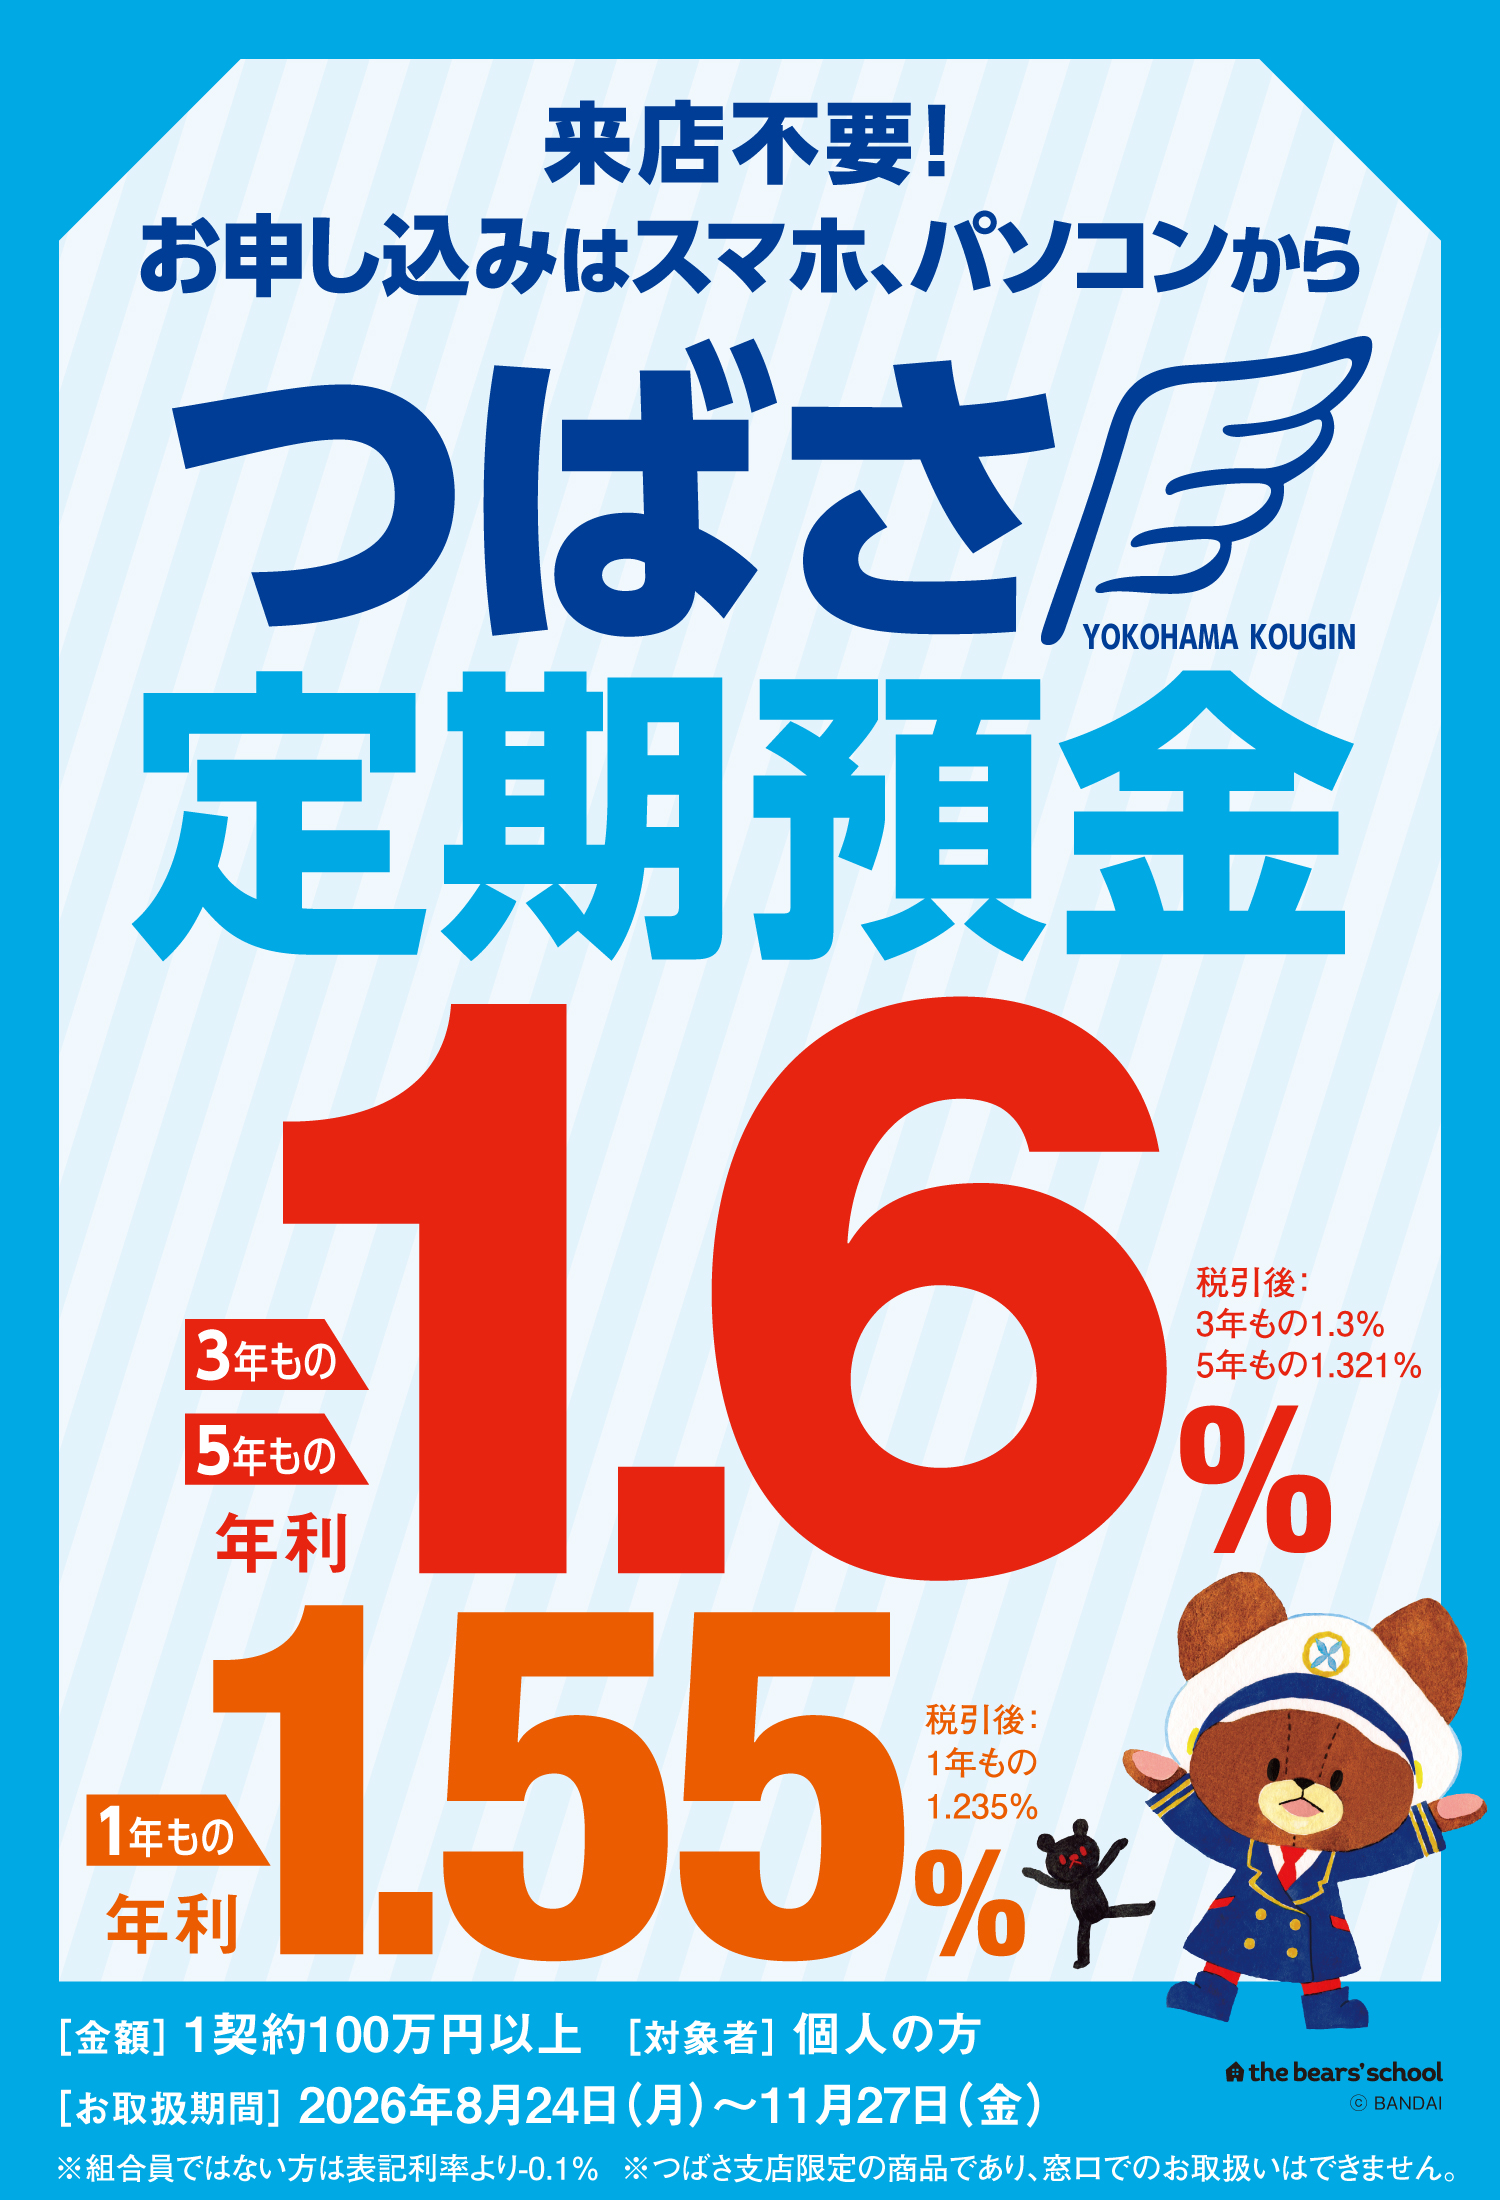
利用を検討する際、金利や定期預金の魅力度、そして健全な財務状況を保っているのかは重要な判断材料となります。信用組合は大手銀行に比べて魅力的な金利を提示している場合があり、効率的な資産運用先として注目されることがあります。
一方で、財務の健全性を測るためには、自己資本比率や不良債権の状況などの公開データを定期的に確認することが求められます。以下に、一般的な都市銀行、地方銀行、そして横浜幸銀信用組合を含む信用組合の主な特徴や違いを比較表にまとめました。
| 金融機関の分類 | 組織形態・目的 | 主な対象顧客 | 預金者保護の仕組み |
|---|---|---|---|
| 都市銀行(メガバンク) | 株式会社(営利目的) | 全国の個人・法人 | 預金保険制度(上限1,000万円+利息) |
| 地方銀行 | 株式会社(地域密着) | 特定の都道府県・地域住民 | 預金保険制度(上限1,000万円+利息) |
| 信用組合(横浜幸銀など) | 協同組織(相互扶助) | 会員・地域住民・特定コミュニティ | 預金保険制度(上限1,000万円+利息) |
このように、組織の形態やターゲット層には違いがあるものの、預金者保護のセーフティネットの観点においては、どの金融機関であっても国が定める一定の基準が適用されています。
評判・口コミから見えてくる利用者のリアルな評価
横浜幸銀信用組合に関する実際の評判や口コミを検証すると、地域やコミュニティに密着した担当者の丁寧な対応を評価する声がある一方で、手続きのスピード感や店舗網の少なさに関する意見も見られます。金融商品や定期預金の金利面については、大手銀行よりも有利である点を魅力として挙げる利用者が目立ちます。
口コミを過信しすぎることなく、自身のニーズ(金利の高さ、店舗の利便性、担当者との相性など)に合致しているかを冷静に判断することが大切です。評判の良し悪しは個人の主観に基づく部分が大きいため、公式なディスクロージャー誌などの客観的資料とあわせて確認することが推奨されます。
【横浜幸銀信用組合大丈夫】に関するよくある質問(FAQ)
Q1:横浜幸銀信用組合に預けているお金は破綻したらどうなりますか?
A1:万が一経営破綻した場合でも、預金保険制度により、1金融機関あたり預金者1人につき元本1,000万円までとその利息が保護されます。上限額の範囲内であれば預金が失われることはありません。
Q2:信用組合は通常の銀行と何が違うのですか?
A2:通常の銀行が株式会社として不特定多数を対象に営利を追求するのに対し、信用組合は会員の相互扶助を目的とした非営利の協同組織です。利用には一定の地域や会員資格の条件があります。
Q3:ネットの噂で「危ない」と見かけますが本当ですか?
A3:インターネット上の噂の多くは、個人の憶測や同業他社のニュースとの混同によるものです。安全性を判断する際は、感情的な口コミではなく、公式発表の財務データや預金保険制度の適用状況を確認してください。
まとめ:今後の動向と失敗しないための判断基準
横浜幸銀信用組合の安全性や経営状況について、「大丈夫か」という疑問に対する答えは、預金保険制度の存在と客観的な財務健全性の双方から理解することができます。制度的なセーフティネットがしっかりと機能している点、そして個人の資産運用や預金を行う上では1,000万円の保護枠を意識した分散管理が基本原則となります。
金融機関を選ぶ際は、噂に惑わされず、自身の目的に合った金利やサービス、そして安心できる客観的データに基づいて判断を下すことが最も確実な方法です。最新のディスクロージャー資料なども参考にしながら、賢明な資産管理を行いましょう。 (出典: 横浜幸銀信用組合 大丈夫(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
